دسته: کتاب‌های راه پرداخت

  • درباره کتاب پول نقد دیجیتال / «وجه رایج»

    درباره کتاب پول نقد دیجیتال / «وجه رایج»

    بیت‌کوین و دیگر رمزارزها داستان ناگفته‌ای دارند که کتاب «پول نقد دیجیتال» برای اولین‌بار آن را روایت می‌کند. این روایت به فراتر از تاریخچه مرسوم ارزهای دیجیتال می‌پردازد و تلاش‌هایی که به خلق بیت‌کوین منجر شد را مرور می‌کند. بسیاری تصور می‌کنند بیت‌کوین یک فناوری انقلابی است که تاریخچه‌ای ندارد؛ در حالی که واقعیت چیز دیگری است. تاریخچه بیت‌کوین به سال‌های ابتدایی قرن بیستم بازمی‌گردد و حدود ۱۰۰ سال است که آرمان‌گراهای دنیای فناوری و آنارشیست‌ها با ایده‌هایشان راهی را پیموده‌اند که به خلق بیت‌کوین منجر شده است. ایده‌هایی مانند حفظ حریم خصوصی، کاهش قدرت دولت‌ها، دنیای آخرالزمانی و ساختن جهانی رؤیایی در این کتاب مرور می‌شوند و نویسنده به‌خوبی توضیح می‌دهد  که چطور این ایده‌ها به خلق بیت‌کوین منجر شد.

    در این کتاب قصه‌های زیادی از گروه‌های گوناگون در طول ۱۰۰ سال گذشته مرور می‌شود؛ برخی از آنها شبیه داستان‌های علمی ـ تخیلی هستند و باورکردنی نیستند! و سخت است قبول کنیم که پشت بیت‌کوین و فلسفه آن چنین آدم‌هایی وجود داشته‌اند. سؤالی که نخ تسبیح همه گروه‌هایی است که در کتاب به آنها پرداخته شده، این پرسش است: ما چگونه می‌توانیم به هم اعتماد کنیم و از انواع  دیگری از پول استفاده کنیم؟ چه چیزی اشیای دیجیتال را ارزشمند می‌کند؟ چگونه یک ارز خودش را به ما ثابت می‌کند؟ چه چیزی یک موجودیت دیجیتال را معادل پول نقد می‌کند؟ چیزی که می‌تواند خلق، اما نمی‌تواند کپی شود!

    این کتاب، داستان ناگفته پول دیجیتال و افرادی را تعریف می‌کند که به‌دنبال ساختن آن بودند. هدف بعضی از آنها زمین‌زدن دولت‌ها و ملت‌ها و ایجاد آرمان‌شهری رمزنگاری‌شده بود و هدف برخی دیگر این بود که با از میان رفتن نظم جهانی، پاداشی دریافت کنند، برخی نیز می‌خواستند ماشینی را پدید بیاورند که بتوانند با آن تا ابد زندگی کنند. عوامل به وجود آمدن رمزارزها از این قرار است: پیش‌نیازها، فناوری‌ها و خرده‌فرهنگ‌ها، ایده‌ها، خیال‌ها، داستان‌ها و مدل‌های آینده‌ای که پشت اولین معرفی بیت‌کوین وجود داشت.

    بحث اصلی این کتاب با بیان این حقیقت آغاز می‌شود که به جای پول الکترونیکی که کلی‌تر است، قرار است داستان پول دیجیتال را تعریف کنیم. دیجیتالی‌کردن پول، یعنی چیزی را ایجاد کنیم که به‌راحتی در شبکه‌های کامپیوتری معامله شود و بررسی و تأیید هویت آن آسان باشد، اما نتوان آن را جعل یا تکثیر کرد، همچنین باید اطلاعاتی را در مورد هویت و ارزش خود به همراه داشته باشد، ولی در مورد چگونگی استفاده و کسی که از آن استفاده می‌کند، اطلاعاتی ندهد.

    این مجموعه شرایط، ظاهراً متناقض و غیرممکن به نظر می‌رسند؛ پول دیجیتال مورد نظر ما باید موجود باشد، اما کمیاب؛ منحصربه‌فرد و ناشناس باشد، اما قابل شناسایی و مطمئن؛ به‌راحتی منتقل شود، اما قابل تکثیر نباشد و تمامی این ویژگی‌ها باید در قالب فناوری‌هایی ارائه شود که قابلیت تکثیر بدون هزینه، فوری و بدون هیچ ایرادی را داشته باشند.

    نویسنده کتاب، «فین برونتون»، استاد دانشکده رسانه، فرهنگ و ارتباطات دانشگاه نیویورک است. او پیش از این، کتاب «اسپم: تاریخ در سایه اینترنت» را نوشته است. «پول نقد دیجیتال» کتابی به‌شدت سهل و ممتنع است؛ با اینکه روایتی جذاب و پیوسته دارد، ولی تعدد ارجاع‌های آن ممکن است خوانش کتاب را سخت کند. کتاب توسط انتشارات دانشگاه پرینستون در ژوئن ۲۰۱۹ منتشر شده است. بنابراین باید در تمام مدت توجه داشته باشید که با یک کتاب عامه‌پسند بازاری سروکار ندارید؛ بلکه یک کتاب پژوهش‌محور دانشگاهی در دست گرفته‌اید که قرار است شما را با بخش‌هایی از دنیای ارزهای دیجیتال آشنا کند که کمتر جایی ممکن است چیزی درباره آن بشنوید.

    نکته مهم کتاب این است که یادآوری می‌کند پدیده‌ای مانند بیت‌کوین یک پدیده سطحی و موقتی نیست؛ بلکه فلسفه و تلاش‌های اجتماعی سنگینی پشت آن وجود دارد؛ نکته مهم دیگر نیز این است که این کتاب بار دیگر اهمیت مفهوم پول را یادآوری می‌کند؛ به طرز عجیبی با وجود اهمیت پول در زندگی روزمره تلاش برای ندیدن این مفهوم در دنیای فلسفه و جامعه‌شناسی جالب است.

    ظهور پول‌ها (و شاید ارزها و ابزارهای پولی و هر واحد اندازه‌گیری ارزش) مانند بیت‌کوین به یکباره ما را متوجه دانش اندک‌مان درباره پول کرد. اهمیت کتاب حاضر در این است که به‌خوبی نشان می‌دهد ارزهای دیجیتال نه با ابزارهای فناورانه؛ بلکه با دیدگاه‌های فلسفی و اجتماعی شروع شده‌اند.

    هدف این کتاب را می‌توان تنها در یک جمله جمع‌بندی کرد؛ «وجه رایج» عبارتی است که در دنیای ارز برای پولی استفاده می‌شود که عموماً برای معامله پذیرفته شده و از شخصی به شخص دیگر منتقل می‌شود. پول موجود در جیب شما به این دلیل «وجه رایج» محسوب می‌شود که در جامعه پذیرفته شده است. این پول را به هر کسی که بدهید آن را قبول می‌کند و در نهایت می‌توان برای پرداخت مالیات یا وام از آن استفاده کرد. «ارز» بودن و قابلیت انتقال آن در حال حاضر به این دلیل است که آینده‌ای برای آن وجود دارد. «وجه رایج» در علوم دیگر نیز دیده می‌شود که در ساخت سخت‌افزار کامپیوتری و ایجاد پول دیجیتال مورد استفاده قرار می‌گیرد. این کتاب تا حدودی به این موارد نیز می‌پردازد. «وجه رایج» در نهایت ما را به یاد گذر زمان می‌اندازد؛ گذر زمان حال بین گذشته‌ای که به تاریخ پیوسته و آینده مطلوب، پیش‌بینی‌شده یا هراسناک. داستان پول دیجیتال در محل تقاطع سه حوزه قرار دارد؛ «مسائل اجتماعی مربوط به پول»، «تاریخ فناوری و کامپیوتر» و «احساس ما نسبت به شرایط گذشته و آینده».

    بنابراین این کتاب دو هدف دارد. با مطالعه این کتاب از اجزا، مفاهیم و ایده‌های پول دیجیتال (از آزمایش‌های دهه ۱۹۸۰ گرفته تا ایجاد بیت‌کوین) یک ذهنیت پیدا خواهید کرد. به این ترتیب چگونگی به‌کارگیری داده‌ها و توافق‌ها و تلاش‌هایی را که طی این فرایند صورت گرفت (به‌خصوص نظارت بر پرداخت‌ها و تراکنش‌ها) خواهید دید. همچنین تاریخچه‌ای از پول‌های آزمایشی را خواهید دید که تا نزدیکی موفقیت رفتند، ولی در نهایت شکست خوردند. این موضوع از تاریخچه ارزهای آرمانی، نمونه‌های اولیه، تصاویر، داستان‌ها، سیستم‌های کاربردی و طراحی‌های مربوط به آینده که پیش‌تر «تکنیک‌های آینده»محسوب می‌شدند، فراتر خواهد رفت.

    با در نظر گرفتن تمامی این موارد  این کتاب تجربه خوبی برای خوانندگان به همراه می‌آورد؛ مجموعه‌ای از سیستم‌های مختلف آرمانی، آینده‌نگری‌های خیال‌آمیز و زندگی تجربی به انضمام طرح مختصری از شخصیت‌ها و شیوه‌هایی که ممکن است بعضی از آنها لجبازانه، خطرناک و حتی زشت به نظر برسند. در این مجموعه، موارد زیر بررسی می‌شود: کشورهای پیشرو و چالش‌های محاسباتی، سیستمی مالی که سازنده‌اش را دوباره به زندگی برگرداند، کالاهایی که حکم پول نقد را داشتند، پروژه زانادو، پول کاغذی، ارزش عینی، وحشت‌زدگی ارزی، سفینه‌های شخصی، تصادفی‌بودن همگانی، تکنوکرات‌های قهرمان آمریکایی، رمزنگارهای مسلمان، نواحی خودمختار برون‌مرزی، گریس هاپر در حال بازی بسکتبال، نقره آزادی‌خواهان، طرح‌های ژئودزیک، ماشین زمان خراب، کوپن‌های ایده، امضاهای جعلی، دیواری از لامپ لاوا و مخزنی پر از سر منجمد انسان‌ها.

    منبع: ماهنامه عصر تراکنش شماره ۶۳؛ رسانه مدیران فناوری‌های مالی ایران

  • درباره کتاب کریپتوکارنسی / چرا باید به پول دیجیتال اهمیت بدهیم؟

    درباره کتاب کریپتوکارنسی / چرا باید به پول دیجیتال اهمیت بدهیم؟

    شاید بپرسید رمزارز (کریپتوکارنسی) چیست؟ این پرسش مانند بسیاری از پرسش‌های دیگری که به تعریف مربوط می‌شوند، چند پاسخ دارد. رمزارز بخش پررونقی در حوزه استارتاپ‌های فناوری است. در عین حال نوعی پول دیجیتال، یا کوینی مثل «بیت‌کوین»، «اتر» یا «مونرو» است. رمزارز می‌تواند ابزار و روشی برای نقد کردن پول‌های ناشی از فعالیت‌های مجرمانه و بزهکاری نیز باشد.

    در واقع رمزارز نوعی فناوری است که با استفاده از روش‌های رمزنگاری، تبادل واحدهای ارزش در بستر اینترنت را بدون وابستگی به هرگونه واسطه‌ای ممکن می‌کند. فردی با نام مستعار می‌تواند با استفاده از رمزارز، بدون دخالت بانک‌ها، شرکت‌های پرداخت یا هر نوع مرجع دیگری، یک واحد ارزش را به فرد دیگری با نام مستعار ارسال کند. درستی این انتقال با مجموعه توزیع‌شده‌ای از کامپیوترها تأمین می‌شود که هیچ‌کدام‌شان نمی‌توانند به‌تنهایی آن پرداخت را متوقف کنند یا تغییر دهند.

    رمزارز چالشی برای سازوکار متعارف سیستم مالی در چند قرن اخیر و کانال‌هایی است که ایجاد و نگهداری آن‌ها بر عهده واسطه‌ها و موجودیت‌های شخص ثالثی بوده که درستی تراکنش‌ها را ضمانت می‌کرده‌اند. همچنین تلاشی برای آسان‌تر کردن انتقال پول دور از چشم و دسترسی دولت‌هاست. هدف نهایی واسطه‌زدایی، حذف بیشترین لایه‌های انسانی ممکن از تراکنش‌ها و ارتباطات و مستقیم و همتابه‌همتا کردن رابطه‌هاست (دست‌کم نیت این بوده، اما واقعیت فنی در بسیاری از موارد به‌هیچ‌وجه بی‌نقص نبوده است).

    در حال حاضر موضوع به‌آرامی از حیطه فناوری خارج و به حیطه فلسفه سیاسی وارد می‌شود و حقیقت این است که رمزارز همان‌طور که برنامه‌ای مالی است، برنامه‌ای سیاسی هم هست. یکی دیگر از اهداف کلیدی رمزارز غیرمتمرکزسازی است. مفهوم غیرمتمرکزسازی می‌گوید سیستم را نباید فقط یک یا چند نقش‌آفرین کنترل کنند. غیرمتمرکزسازی مانند واسطه‌زدایی یکی از مشخصه‌های عصر اینترنت است، عصری که در آن سیاست‌مداران تلاش می‌کنند رسانه‌ها و راستی‌آزمایان را دور بزنند و با توییت‌هایشان نظر رأی‌دهندگان را به نفع خود تغییر دهند و عصری که در آن تجارت الکترونیکی بسیاری از فروشگاه‌های سنتی را به ورطه نابودی کشانده است. به همین دلیل است که گاهی تعریف «پول اینترنتی» برای رمزارز بسیار منطقی به نظر می‌رسد.

    این کتاب می‌خواهد با بررسی دوباره گام‌هایی که رمزارز برداشته است، به جزئیات این پاسخ‌های گوناگون بپردازد. همچنین تاریخ رمزارز را از ابتدا، یعنی سه دهه پیش تا آخرین تحولاتش، تعریف می‌کند. این کتاب رویدادنگاری سیر تکامل رمزارز، اصول پیش‌برنده آن و اقدامات مخترعان و سازندگانش است. در پنج فصل که هرکدام بر دوره خاصی از رمزارز تمرکز می‌کنند (در این صنعت دوره‌ها هرکدام فقط چند ماه طول می‌کشند)، تلاش می‌کنم پاسخی تا حد ممکن مفصل به این پرسش بدهم که «رمزارز چیست و چرا باید به آن اهمیت بدهیم؟»

    منبع: ماهنامه عصر تراکنش شماره ۶۳؛ رسانه مدیران فناوری‌های مالی ایران

  • دو کتاب جدید انتشارات راه‌ پرداخت با حمایت بانک کارآفرین منتشر شد

    دو کتاب جدید انتشارات راه‌ پرداخت با حمایت بانک کارآفرین منتشر شد

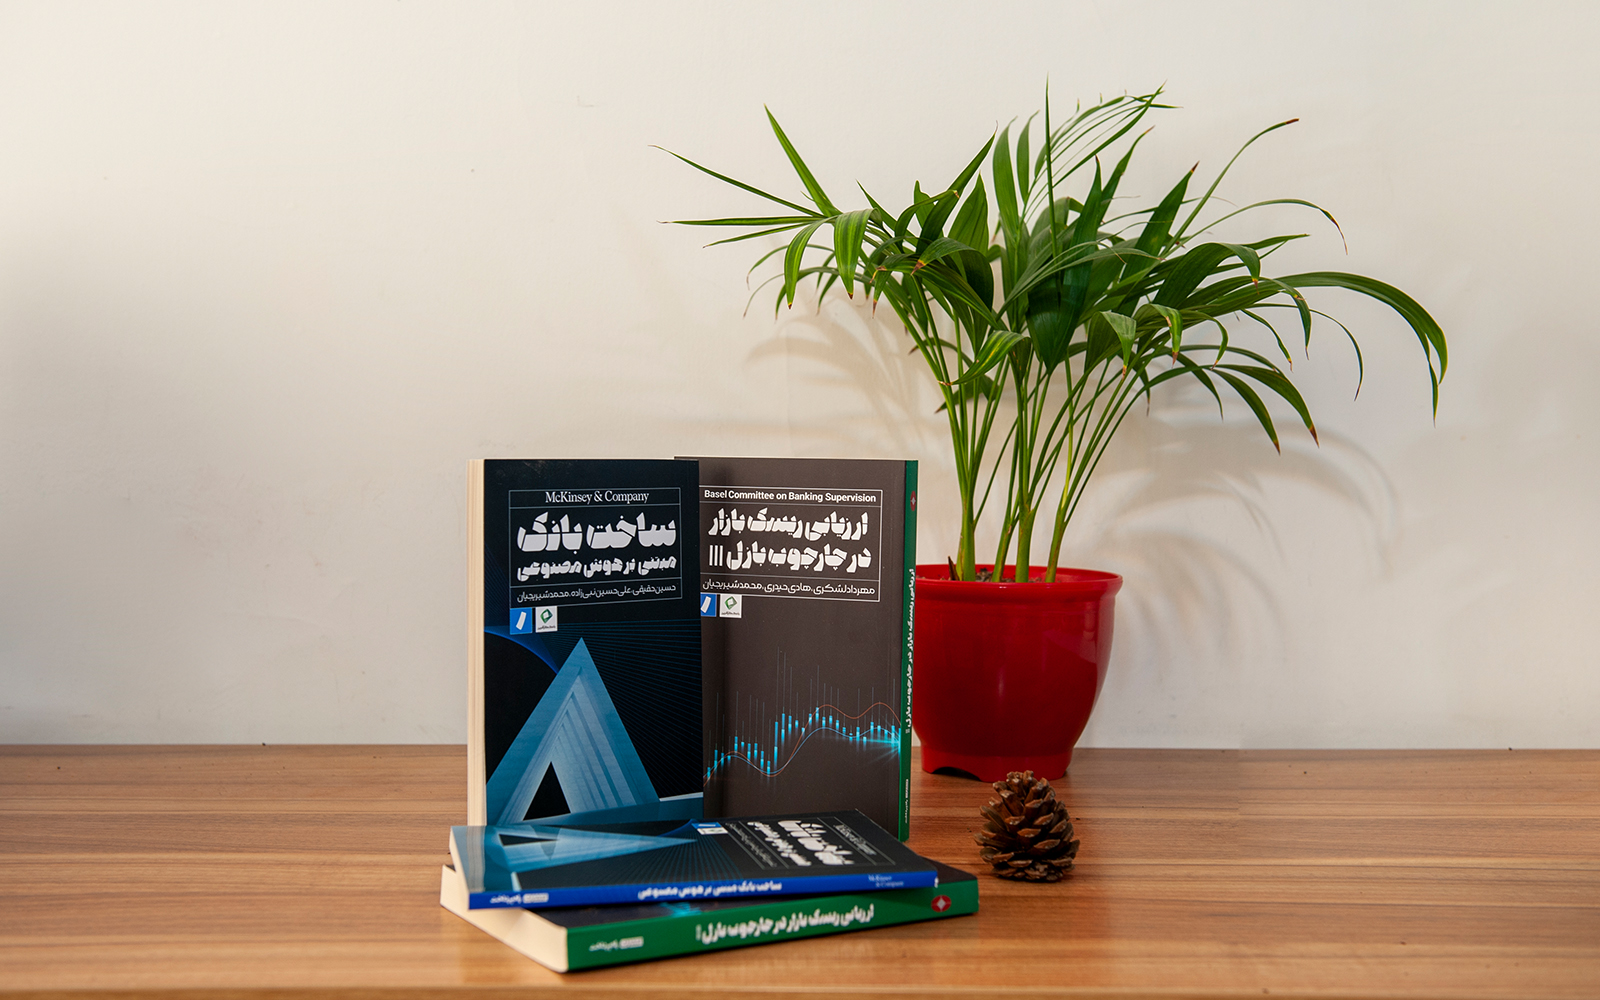
    همزمان با سالگرد تأسیس بانک کارآفرین، دو کتاب ساخت بانک مبتنی بر هوش مصنوعی و ارزیابی ریسک بازار در چارچوب بازل Ⅲ با حمایت این بانک و توسط انتشارات راه‌ پرداخت منتشر شد.

    کتاب ساخت بانک مبتنی بر هوش مصنوعی ترجمه پنج مقاله برتر در حوزه هوش مصنوعی و رابطه آن با بانکداری است که توسط شرکت مک‌کنزی تهیه شده است. حسین حقیقی، علی‌حسین نبی‌زاده و محمد شیریجیان این مقالات را در ۱۲۰ صفحه ترجمه کرده‌اند.

    ساخت بانک مبتنی بر هوش مصنوعی پنج فصل دارد. در فصل اول این کتاب روندها و چالش‌هایی که بانک‌ها را به سمت رویکرد مبتنی بر هوش مصنوعی سوق می‌دهد، به‌طور دقیق بررسی شده است. فصل دوم به بررسی قابلیت‌هایی پرداخته که یک بانک را قادر می‌سازد پیشنهاد‌های هوشمند، راه‌حل‌های شخصی و خدمات هوشمند را در سفرهای آمنی‌چنل و در پلتفرم‌های متعلق به بانک و اکوسیستم‌های شریک به مشتریان ارائه دهد.

    فصل سوم کتاب به این موضوع پرداخته که مدل‌های یادگیری ماشین چگونه می‌توانند تجربیات مشتریان و بهره‌وری بانک را به‌طور قابل‌توجهی افزایش دهند. در فصل چهارم عناصر کلیدی مورد نیاز برای ستون فقرات قابلیت‌ها مورد بحث قرار گرفته و در نهایت در فصل آخر دسته‌بندی‌ها، محدوده مدل‌های عملیاتی و اجزای سازنده یک مدل کارآمد پلتفرمی تبیین شده است.

    احمد بهاروندی، مدیرعامل بانک کارآفرین در پیشگفتار کتاب ساخت بانک مبتنی بر هوش مصنوعی نوشته است: «در عصر حاضر، به دلیل نوآوری‌های تحول‌آفرینی که عمدتاً تحت‌ تأثیر فناوری‌های نوظهور هستند، تغییرات بنیادی در ساختار و به‌ویژه در مدل‌های کسب‌وکار بانک حاصل شده است؛ بنابراین به نظر می‌رسد بانک‌ها راهی جز تغییر اساسی در ساختار و مدل‌های کسب‌وکار خود ندارند. در میان فناوری‌های مهم تأثیرگذار در بانکداری، هوش مصنوعی از جایگاه ویژه‌ای برخوردار است. به‌کارگیری فناوری‌های هوش مصنوعی در خدمات مالی به بانک‌ها این امکان را می‌دهد که با ارائه خدمات شخصی‌سازی‌شده و باکیفیت به مشتریان ضمن افزایش درآمد، به‌خصوص درآمدهای تراکنشی، هزینه‌های فرایندی بانک نیز به‌صورت چشمگیری کاهش پیدا کند.»


    ارزیابی ریسک بازار در چارچوب بازل Ⅲ


    ارزیابی ریسک بازار در چارچوب بازل Ⅲ کتاب دیگری است که با حمایت بانک کارآفرین منتشر شده است. این کتاب ترجمه مستندات کمیته بازل Ⅲ در زمینه ریسک بازار است. مهرداد لشگری، هادی حیدری و محمد شیریجیان مترجمان این کتاب‌ هستند.

    این کتاب پنج بخش اصلی دارد. در بخش اول به تعیین حدومرز ساختاری میان دفاتر بانکی و دفاتر معاملاتی پرداخته شده و در بخش دوم اصطلاحات و عبارات مهم حوزه ریسک بازار تشریح شده و تعاریفی از دامنه کاربرد میز معاملاتی در بانک‌ها ارائه شده است. در بخش سوم رویکرد استاندارد ارزیابی ریسک بازار مبتنی بر حساسیت تشریح شده، در بخش چهارم رویکرد الگو‌های داخلی و الزامات پس‌آزمایی سود و زیان برای سنجش ریسک بازار ارائه شده و در بخش پنجم هم محاسبات الزامات سرمایه‌ای رویکردهای مورد نظر تبیین شده است.

    استانداردهای جدید کمیته نظارت بر بانکداری بازل از سال ۲۰۱۷ آغاز شده و تحولاتی در الزامات سرمایه مورد نیاز برای بانک‌ها رقم زده؛ به‌طوری که از استانداردهای مرتبط با حداقل سرمایه مورد نیاز ریسک بازار که این نهاد تدوین کرده با عنوان «تغییردهنده بازی» یاد می‌کنند. هدف اصلی این استانداردها، طراحی مسیری است که در آن رویکردهای داخلی با رویکردهای استاندارد همگرا شوند.

    احمد بهاروندی در یادداشت خود برای این کتاب درباره اهمیت سند بازل Ⅲ و چرایی پرداختن به این موضوع در بانک کارآفرین نوشته است: «شورای پول و اعتبار و بانک مرکزی جمهوری اسلامی ایران در دهه گذشته با رویکردی تحول‌یافته و بهینه به اصلاح ساختار قوانین نظارتی بر شبکه بانکی پرداخته است. از جمله مهم‌ترین ابعاد این اصلاحات می‌توان به ترجمه مستندات و توافقنامه‌های بازل Ⅱ و ابلاغ بخشنامه‌های مستخرج از متن قوانین بازل Ⅲ مانند بخشنامه حداقل الزامات مدیریت ریسک نقدینگی اشاره کرد. این تغییر ساختار قوانین نظارتی، مهر تأییدی بر همگام‌شدن شبکه بانکی با تحولات نظارتی نهاد‌های بین‌المللی است.»

    با توجه‌ به اهمیت این موضوع و پیگیری تحولات مهم نظارتی در کمیته عالی مدیریت ریسک بانک کارآفرین در جایگاه یکی از مهم‌ترین کمیته‌های پیاده‌سازی حاکمیت شرکتی در بانک، همچنین به پیشنهاد مدیریت ریسک و مطالعات اقتصادی تصمیم بر این شد از استانداردها، سنجه‌ها و رویکردهای روز دنیا که مورد تأیید بانک مرکزی جمهوری اسلامی ایران و شورای پول و اعتبار نیز هست برای ‌محاسبات ریسک بازار و حداقل الزامات سرمایه‌ مورد نیاز آن استفاده کنیم. در این راستا، ترجمه متن بازبینی‌شده قوانین و مقررات حداقل الزامات کفایت سرمایه برای پوشش ریسک بازار در فوریه ۲۰۱۹ نقطه آغازی برای شناسایی و به‌کارگیری سنجه‌های مهم در توافقنامه‌های معتبر نظارت بانکی مانند توافقنامه‌های کمیته بازل تشخیص داده شد.

     این کتاب‌ها هم‌اکنون در فروشگاه اینترنتی راه پرداخت به آدرس w2pshop.ir در دسترس هستند. تاکنون حدود ۵۰ کسب‌وکار ایرانی حامی انتشار کتاب‌های راه‌ پرداخت بوده‌اند که با انتشار این دو کتاب، بانک کارآفرین نیز به جرگه حامیان انتشارات راه پرداخت افزوده شد.

    راه‌ پرداخت تاکنون نزدیک به ۱۵۰ کتاب منتشر کرده است. کسب‌وکارها و نهادهایی مانند ایرانسل، بانک آینده، پست‌بانک، فرابورس ایران، بیمه سامان، بیمه رازی، سپ، شرکت ملی انفورماتیک، داتین و بسیاری از برندهای شناخته‌شده ایرانی حامی انتشار کتاب‌های راه‌ پرداخت بوده‌اند.

    انتشارات راه‌ پرداخت که به‌صورت تخصصی در زمینه فناوری و نوآوری فعالیت می‌کند، بخشی از کارخانه نوآوری رسانه راه‌کار است. در راه‌کار برندهای دیگری مانند پایگاه تحلیلی خبری راه‌ پرداخت، ماهنامه عصر تراکنش و هفته‌نامه کارنگ فعالیت می‌کنند.